Le crédit d’impôt pour l’installation d’une borne de recharge a pris fin le 31 décembre 2025. En 2026, l’aide dépend surtout de votre logement : plus rien de national en maison individuelle, mais jusqu’à 50 % du coût en copropriété avec le programme Advenir, et une installation collective que peut préfinancer Enedis. Voici, cas par cas, l’aide borne de recharge 2026 qui reste, vérifiée dans les textes.
Le crédit d’impôt, c’est fini depuis le 31 décembre 2025
Le crédit d’impôt couvrait 75 % des dépenses d’achat et de pose d’une borne pilotable, dans la limite de 500 € par système, pour les dépenses payées entre 2021 et 2025 (article 200 quater C du Code général des impôts). La loi de finances pour 2026 ne l’a pas prolongé. Service-public est clair : « Vous ne pouvez pas bénéficier du crédit d’impôt pour vos dépenses payées en 2026 » (service-public.gouv.fr).
Si vous avez payé votre borne en 2025, le crédit reste à réclamer dans la déclaration de revenus faite en 2026 : cases 7ZQ et 7ZR pour la résidence principale, 7ZS et 7ZT pour une résidence secondaire, selon impots.gouv.fr.
En maison individuelle : plus d’aide nationale directe
Advenir, le principal programme d’aide aux bornes, ne finance que l’habitat collectif : « les points de recharge en logement individuel type pavillon ne sont pas éligibles » (Advenir). Le coup de pouce CEE pour les voitures électriques aide à acheter la voiture, pas la borne.
Attention à la TVA. Le taux de 5,5 % ne s’applique plus aux bornes depuis le 1er janvier 2025 : il est désormais réservé à l’isolation, au chauffage, à la ventilation et à l’eau chaude (article 278-0 bis A, Bulletin officiel des finances publiques du 9 septembre 2026). Certaines pages, y compris officielles, l’annoncent encore : elles ne sont pas à jour.
Il reste en principe le taux de 10 % des travaux d’amélioration dans un logement achevé depuis plus de deux ans, résidence principale ou secondaire, garage compris (article 279-0 bis). L’administration fiscale applique ce taux à « l’installation et la réfection d’équipements électriques » (BOFiP), sans citer la borne nommément. Si vous achetez la borne vous-même, seule la main-d’œuvre de l’installateur en profite : mieux vaut un devis qui comprend le matériel.
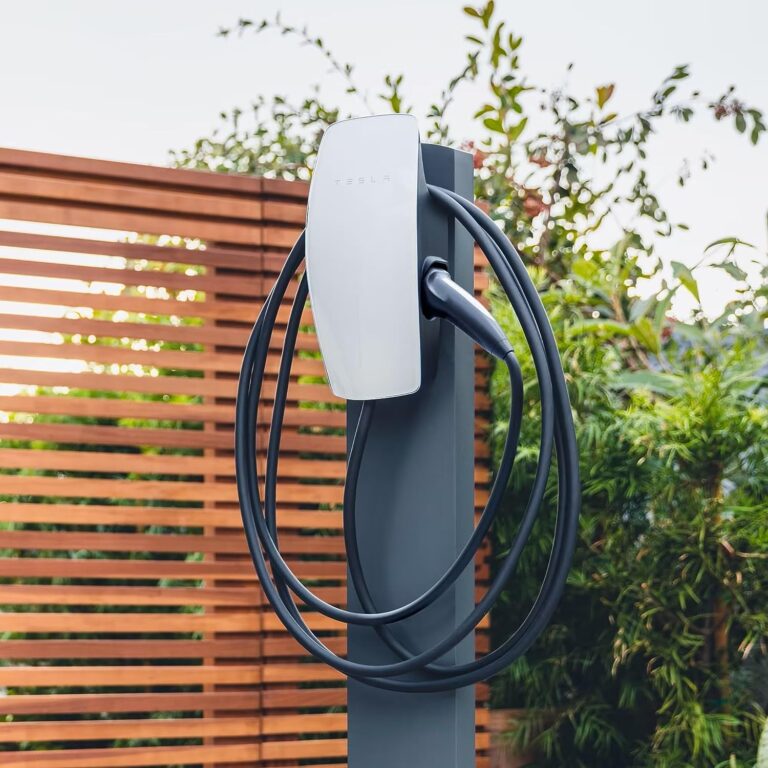
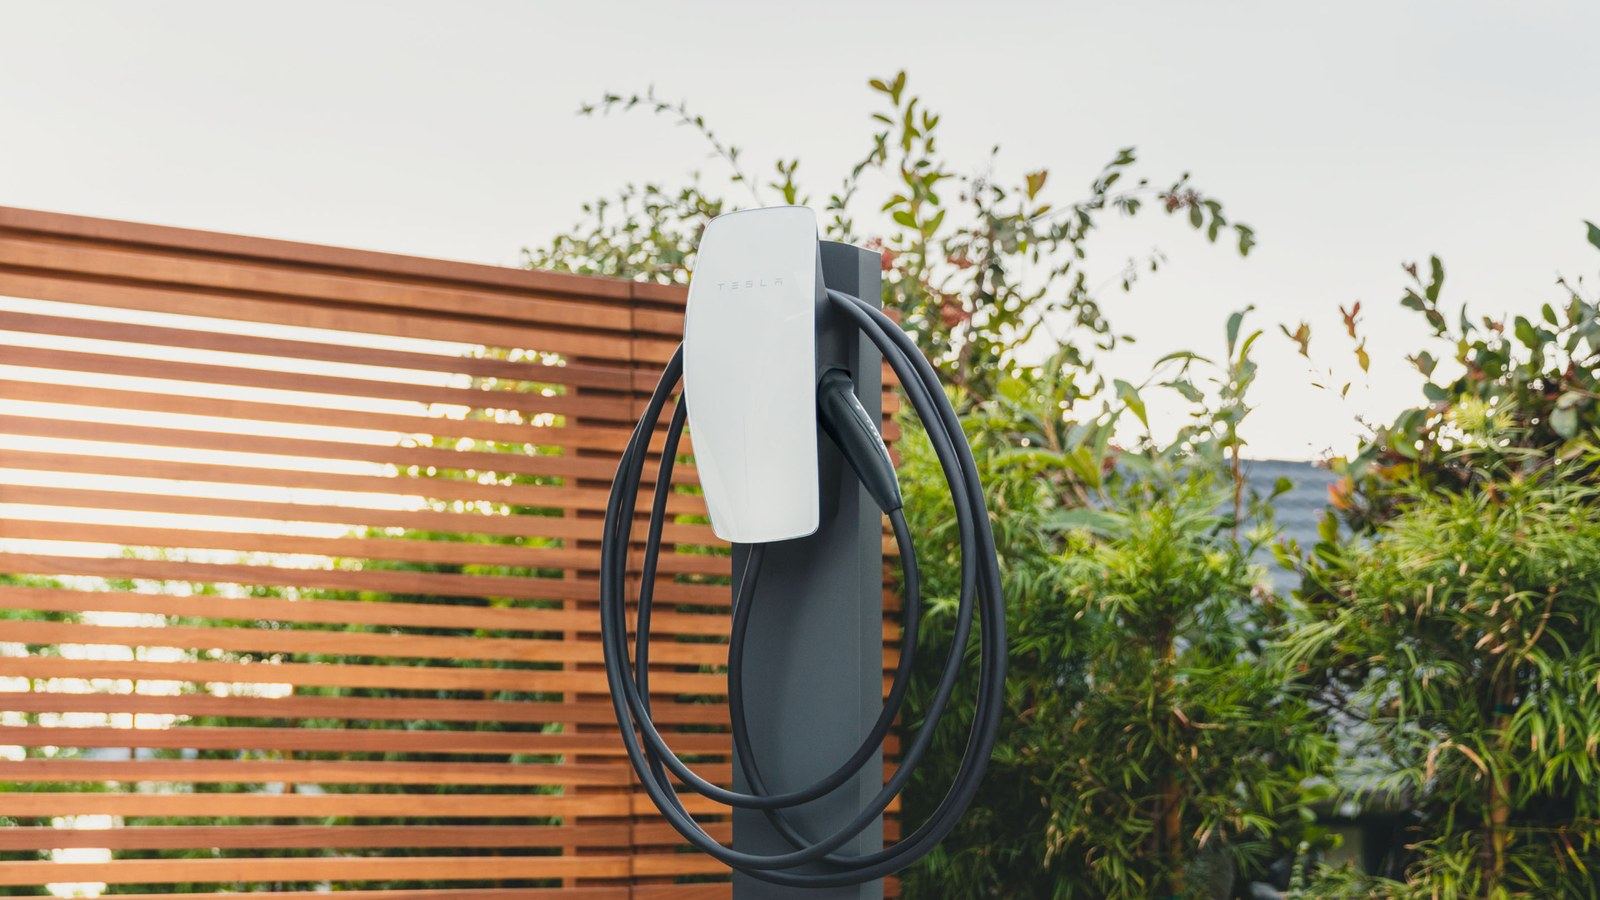
Dans tous les cas, la pose doit être faite par un électricien habilité, et au-delà de 3,7 kW par un installateur titulaire d’une qualification IRVE (article D. 353-2 du Code de l’énergie). Pour une Tesla, notre article sur le Wall Connector détaille les puissances possibles à la maison.
En copropriété : jusqu’à 50 % du coût avec Advenir
En immeuble collectif, Advenir prend en charge la moitié des coûts, avec des plafonds relevés pour les dossiers signés à partir du 1er avril 2026 (barèmes Advenir) :
| Prime Advenir | Taux | Plafond hors taxes |
|---|---|---|
| Point de recharge individuel, sur votre place | 50 % | 1 000 € par point |
| Point de recharge partagé | 50 % | 1 660 € par point, plus des surprimes pour les travaux et le raccordement |
| Infrastructure collective | 50 % | 12 500 € jusqu’à 100 places, plus 125 € par place au-delà |
| Travaux extérieurs de l’infrastructure collective | 50 % | 8 000 € jusqu’à 100 places extérieures, plus 80 € par place au-delà |
- Un installateur qualifié IRVE. La demande se fait avec « l’offre labélisée de votre installateur » (Advenir).
- Avant les travaux. L’offre de prime doit être signée sur mon.advenir.mobi avant le début du chantier, sinon le projet n’est pas éligible (Advenir). La prime est versée dans un délai de 45 jours.
- Jusqu’en 2027. Le programme est financé par les certificats d’économies d’énergie jusqu’en 2027 (ministère de la Transition écologique).
L’infrastructure collective préfinancée par Enedis
Depuis la loi Climat et résilience, une copropriété peut confier l’installation collective au gestionnaire du réseau (article L. 353-12 du Code de l’énergie). Enedis avance alors le coût des travaux, couvert par le tarif d’utilisation du réseau. Seul le résident qui se raccorde paie une quote-part, comprise en 2026 « entre 456 € TTC et 2 267 € TTC » (Enedis).
- La copropriété doit avoir demandé un devis à un opérateur privé au moins deux mois avant l’assemblée générale (article D. 353-12-4).
- Au moins un résident doit demander le raccordement de sa place en même temps que les travaux, qu’Enedis réalise en six mois au maximum (Enedis).
- La prime Advenir pour l’infrastructure collective peut s’y ajouter, si le résident demande son raccordement dès la création.
Locataire ou copropriétaire : le droit à la prise
Un locataire, un occupant de bonne foi ou un copropriétaire qui occupe son logement peut faire installer une borne sur sa place, à ses frais. Le propriétaire ou le syndicat « ne peut s’opposer sans motif sérieux et légitime » (article L. 113-16 du Code de la construction).
- La demande se fait par lettre recommandée avec accusé de réception, avec un descriptif détaillé des travaux, un plan et un schéma de raccordement électrique.
- Pour s’y opposer, le syndic doit saisir le tribunal judiciaire dans les trois mois (article R. 113-8). Faute de quoi, les travaux peuvent commencer.
Notre guide de la recharge en copropriété détaille les étapes, du vote en assemblée générale au choix de la solution.
Salariés : ce que l’employeur peut prendre en charge
- Recharge au travail. Jusqu’au 31 décembre 2027, recharger sa voiture sur la borne de l’entreprise ne crée aucun avantage en nature, « y compris pour les frais d’électricité » (arrêté du 25 février 2025), même pour une voiture personnelle (BOSS).
- Voiture de fonction électrique. L’employeur peut rembourser l’électricité payée à domicile sans cotisations sociales, si la voiture est 100 % électrique (BOSS). Ce n’est pas le cas pour une hybride rechargeable ou une voiture personnelle. Nous avons détaillé qui paie l’électricité d’une voiture de fonction.
- Borne installée chez le salarié. Si l’employeur la paie et que le salarié la garde, l’avantage est exonéré dans la limite de 50 % du coût et de 1 057,10 € en 2026 (BOSS).
- Prime transport. Certains salariés qui rechargent leur propre voiture électrique pour aller travailler peuvent recevoir jusqu’à 600 € par an sans cotisations (BOSS).
Pour les entreprises, notre guide de la borne de recharge en entreprise fait le point sur les obligations et les aides qui restent.
Et les aides locales ?
Nous n’avons trouvé, pour 2026, aucune aide financière locale aux bornes de particuliers confirmée sur un site officiel. La Métropole de Lyon et Grenoble Alpes Métropole proposent un accompagnement gratuit des copropriétés par leur agence locale de l’énergie. Méfiez-vous des montants qui circulent sans source : la page de la Ville de Paris qui évoque 4 000 € pour les copropriétés date de 2020.
Le récapitulatif
| Votre situation | Ce qui reste en 2026 |
|---|---|
| Maison individuelle | Pas d’aide nationale directe. TVA en principe à 10 % si le logement a plus de deux ans |
| Copropriété, borne sur votre place | Advenir : 50 %, jusqu’à 1 000 € HT |
| Copropriété, installation collective | Advenir : 50 %, jusqu’à 12 500 € HT pour 100 places, ou préfinancement Enedis avec une quote-part de 456 à 2 267 € TTC |
| Locataire | Droit à la prise, et prime Advenir en copropriété |
| Salarié | Recharge au travail sans avantage en nature jusqu’à fin 2027 ; jusqu’à 600 € par an de prime transport pour certains salariés |
Vous voulez installer une borne ? Décrivez votre projet et recevez des devis d’installateurs qualifiés IRVE : demande de devis gratuite. Pour comparer ce que coûte ensuite la recharge à la maison, voir notre calcul du coût de 1 000 km en Tesla.
Vous êtes installateur de bornes ? Notre Espace pro présente nos formules pour recevoir les projets de nos lecteurs dans votre zone.
Sources : Code général des impôts (art. 200 quater C, art. 278-0 bis A, art. 279-0 bis), BOFiP (TVA 5,5 %, TVA 10 %), service-public.gouv.fr, Advenir (barèmes, bénéficiaires, démarches), Enedis (conditions, résidents), Code de l’énergie (L. 353-12, D. 353-12-4, D. 353-2), Code de la construction (L. 113-16, R. 113-8), arrêté du 25 février 2025, BOSS (avantages en nature, frais professionnels). Pages consultées les 2 et 3 octobre 2026.