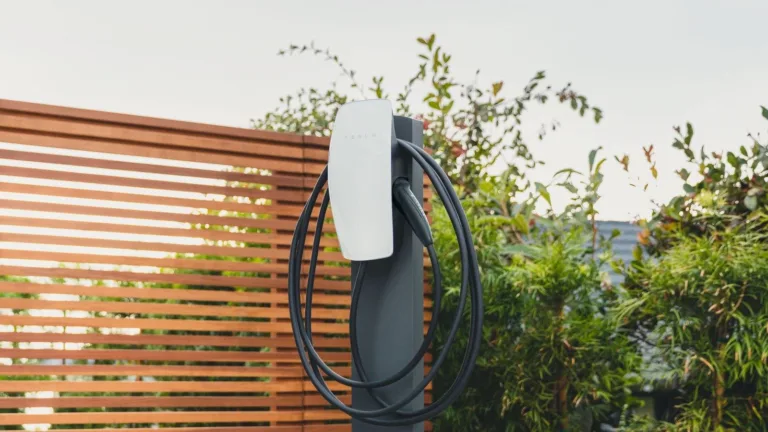
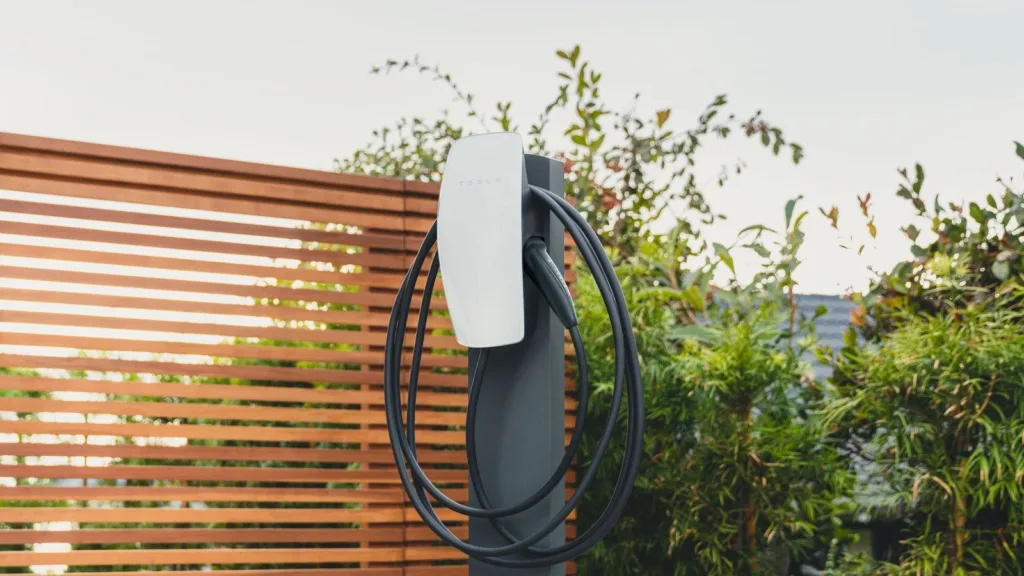
Le crédit d’impôt pour l’installation d’une borne de recharge a pris fin le 31 décembre 2025. En 2026, l’aide dépend surtout de votre logement : plus rien de national en maison individuelle, mais jusqu’à 50 % du coût en copropriété avec le programme Advenir, et une installation collective que peut préfinancer Enedis. Voici, cas par cas, l’aide borne de recharge 2026 qui reste, vérifiée dans les textes.
TESLA MAGCréez votre compte gratuitVotre voiture, les membres près de chez vous, les offres des partenaires et les concours.Créer mon compteLe crédit d’impôt, c’est fini depuis le 31 décembre 2025
Le crédit d’impôt couvrait 75 % des dépenses d’achat et de pose d’une borne pilotable, dans la limite de 500 € par système, pour les dépenses payées entre 2021 et 2025 (article 200 quater C du Code général des impôts). La loi de finances pour 2026 ne l’a pas prolongé. Service-public est clair : « Vous ne pouvez pas bénéficier du crédit d’impôt pour vos dépenses payées en 2026 » (service-public.gouv.fr).
Si vous avez payé votre borne en 2025, le crédit reste à réclamer dans la déclaration de revenus faite en 2026 : cases 7ZQ et 7ZR pour la résidence principale, 7ZS et 7ZT pour une résidence secondaire, selon impots.gouv.fr.
En maison individuelle : plus d’aide nationale directe
Advenir, le principal programme d’aide aux bornes, ne finance que l’habitat collectif : « les points de recharge en logement individuel type pavillon ne sont pas éligibles » (Advenir). Le coup de pouce CEE pour les voitures électriques aide à acheter la voiture, pas la borne.
Attention à la TVA. La pose d’une borne dans un logement, pour l’usage de ses résidents, relève du taux de 5,5 %. Il faut deux conditions : une borne de type 2 ou une prise renforcée, et un installateur habilité (article 278-0 bis, N, du Code général des impôts ; arrêté du 22 juin 2023). Le logement peut être neuf ou ancien. À partir du 1er janvier 2027, le même taux s’applique en vertu de l’article L213-250 du Code des impositions sur les biens et services (ordonnance du 27 juillet 2026). Une borne achetée seule, ou installée dans un local professionnel, reste à 20 %.
Si ces conditions ne sont pas réunies, la pose dans un logement achevé depuis plus de deux ans peut relever du taux de 10 % des travaux d’amélioration (article 279-0 bis). Le taux de 5,5 % vise la prestation de pose et d’installation : demandez à l’installateur d’indiquer sur le devis le taux appliqué à chaque ligne.
TESLA MAGLa boutique Tesla MagAccessoires et publications Tesla Mag.Ouvrir la boutiqueDans tous les cas, la pose doit être faite par un électricien habilité, et au-delà de 3,7 kW par un installateur titulaire d’une qualification IRVE (article D. 353-2 du Code de l’énergie). Pour une Tesla, notre article sur le Wall Connector détaille les puissances possibles à la maison.
En copropriété : jusqu’à 50 % du coût avec Advenir
En immeuble collectif, Advenir prend en charge la moitié des coûts, avec des plafonds relevés pour les dossiers signés à partir du 1er avril 2026 (barèmes Advenir) :
| Prime Advenir | Taux | Plafond hors taxes |
|---|---|---|
| Point de recharge individuel, sur votre place | 50 % | 1 000 € par point |
| Point de recharge partagé | 50 % | 1 660 € par point, plus des surprimes pour les travaux et le raccordement |
| Infrastructure collective | 50 % | 12 500 € jusqu’à 100 places, plus 125 € par place au-delà |
| Travaux extérieurs de l’infrastructure collective | 50 % | 8 000 € jusqu’à 100 places extérieures, plus 80 € par place au-delà |
- Un installateur qualifié IRVE. La demande se fait avec « l’offre labélisée de votre installateur » (Advenir).
- Avant les travaux. L’offre de prime doit être signée sur mon.advenir.mobi avant le début du chantier, sinon le projet n’est pas éligible (Advenir). La prime est versée dans un délai de 45 jours.
- Jusqu’en 2027. Le programme est financé par les certificats d’économies d’énergie jusqu’en 2027 (ministère de la Transition écologique).
L’infrastructure collective préfinancée par Enedis
Depuis la loi Climat et résilience, une copropriété peut confier l’installation collective au gestionnaire du réseau (article L. 353-12 du Code de l’énergie). Enedis avance alors le coût des travaux, couvert par le tarif d’utilisation du réseau. Seul le résident qui se raccorde paie une quote-part, comprise en 2026 « entre 456 € TTC et 2 267 € TTC » (Enedis).
- La copropriété doit avoir demandé un devis à un opérateur privé au moins deux mois avant l’assemblée générale (article D. 353-12-4).
- Au moins un résident doit demander le raccordement de sa place en même temps que les travaux, qu’Enedis réalise en six mois au maximum (Enedis).
- La prime Advenir pour l’infrastructure collective peut s’y ajouter, si le résident demande son raccordement dès la création.
Locataire ou copropriétaire : le droit à la prise
Un locataire, un occupant de bonne foi ou un copropriétaire qui occupe son logement peut faire installer une borne sur sa place, à ses frais. Le propriétaire ou le syndicat « ne peut s’opposer sans motif sérieux et légitime » (article L. 113-16 du Code de la construction).
- La demande se fait par lettre recommandée avec accusé de réception, avec un descriptif détaillé des travaux, un plan et un schéma de raccordement électrique.
- Pour s’y opposer, le syndic doit saisir le tribunal judiciaire dans les trois mois (article R. 113-8). Faute de quoi, les travaux peuvent commencer.
Notre guide de la recharge en copropriété détaille les étapes, du vote en assemblée générale au choix de la solution.
TESLA MAGRencontrer des propriétairesDites bonjour aux conducteurs de voitures électriques près de chez vous.Ouvrir RencontrerSalariés : ce que l’employeur peut prendre en charge
- Recharge au travail. Jusqu’au 31 décembre 2027, recharger sa voiture sur la borne de l’entreprise ne crée aucun avantage en nature, « y compris pour les frais d’électricité » (arrêté du 25 février 2025), même pour une voiture personnelle (BOSS).
- Voiture de fonction électrique. L’employeur peut rembourser l’électricité payée à domicile sans cotisations sociales, si la voiture est 100 % électrique (BOSS). Ce n’est pas le cas pour une hybride rechargeable ou une voiture personnelle. Nous avons détaillé qui paie l’électricité d’une voiture de fonction.
- Borne installée chez le salarié. Si l’employeur la paie et que le salarié la garde, l’avantage est exonéré dans la limite de 50 % du coût et de 1 057,10 € en 2026 (BOSS).
- Prime transport. Certains salariés qui rechargent leur propre voiture électrique pour aller travailler peuvent recevoir jusqu’à 600 € par an sans cotisations (BOSS).
Pour les entreprises, notre guide de la borne de recharge en entreprise fait le point sur les obligations et les aides qui restent.
Et les aides locales ?
Nous n’avons trouvé, pour 2026, aucune aide financière locale aux bornes de particuliers confirmée sur un site officiel. La Métropole de Lyon et Grenoble Alpes Métropole proposent un accompagnement gratuit des copropriétés par leur agence locale de l’énergie. Méfiez-vous des montants qui circulent sans source : la page de la Ville de Paris qui évoque 4 000 € pour les copropriétés date de 2020.
Le récapitulatif
| Votre situation | Ce qui reste en 2026 |
|---|---|
| Maison individuelle | Pas d’aide nationale directe. TVA à 5,5 % sur la pose si la borne et l’installateur sont conformes |
| Copropriété, borne sur votre place | Advenir : 50 %, jusqu’à 1 000 € HT |
| Copropriété, installation collective | Advenir : 50 %, jusqu’à 12 500 € HT pour 100 places, ou préfinancement Enedis avec une quote-part de 456 à 2 267 € TTC |
| Locataire | Droit à la prise, et prime Advenir en copropriété |
| Salarié | Recharge au travail sans avantage en nature jusqu’à fin 2027 ; jusqu’à 600 € par an de prime transport pour certains salariés |
Vous voulez installer une borne ? Décrivez votre projet et recevez des devis d’installateurs qualifiés IRVE : demande de devis gratuite. Pour comparer ce que coûte ensuite la recharge à la maison, voir notre calcul du coût de 1 000 km en Tesla.
Vous êtes installateur de bornes ? Notre Espace pro présente nos formules pour recevoir les projets de nos lecteurs dans votre zone.
Correction du 26 octobre 2026 : une version précédente affirmait à tort que le taux de 5,5 % ne s’appliquait plus aux bornes depuis 2025. Elle confondait l’article 278-0 bis A, qui porte sur la rénovation énergétique, avec le point N de l’article 278-0 bis, qui porte sur les bornes. Le texte, le récapitulatif et les sources sont corrigés.
Sources : Code général des impôts (art. 200 quater C, art. 278-0 bis, N, art. 279-0 bis), BOFiP (TVA 10 %), arrêté du 22 juin 2023, ordonnance du 27 juillet 2026 (art. L213-250 du CIBS), service-public.gouv.fr, Advenir (barèmes, bénéficiaires, démarches), Enedis (conditions, résidents), Code de l’énergie (L. 353-12, D. 353-12-4, D. 353-2), Code de la construction (L. 113-16, R. 113-8), arrêté du 25 février 2025, BOSS (avantages en nature, frais professionnels). Pages consultées les 2 et 3 octobre 2026.
Cet article a été produit avec l’assistance d’outils d’intelligence artificielle, sous la responsabilité du directeur de la publication.