Normes de CO2, coûts de fabrication, droits de douane, financement : les constructeurs européens cumulent les contraintes. Pour Nicolas Coriol, expert prestations, validation et homologation chez Segula Technologies, Tesla reste le plus à l’aise dans ce contexte, grâce à sa plateforme logicielle et à sa connaissance du marché chinois.
Des constructeurs pris en étau
Le prix de revient d’une voiture a fortement monté, constate Nicolas Coriol. Entre la réglementation européenne et les règles fiscales locales, comme le bonus et le malus, le cadre est très figé : pour vendre, il faut vendre bon marché. Il faut aussi composer avec les droits de douane, produire au Maroc ou en Turquie, et les batteries viennent toujours de Chine.
Sur les émissions de CO2, la pression ne retombe pas. Un constructeur qui dépasse son objectif paie 95 euros par gramme de CO2 par kilomètre en trop, multipliés par le nombre de voitures neuves immatriculées. En 2025, l’Union européenne a desserré l’étau : la conformité de 2025 à 2027 se juge désormais sur la moyenne des trois années.
Depuis octobre 2024, les voitures électriques fabriquées en Chine paient en outre des droits compensateurs à leur entrée dans l’Union : de 7,8 % à 35,3 % selon le constructeur. Le taux le plus bas est celui de Tesla.
La rentabilité en question
Quand il a commencé à travailler sur la vision prospective de l’électrique pour Peugeot, rappelle Nicolas Coriol, on voyait arriver une rupture sur le prix des batteries, qui devait rendre la voiture électrique compétitive. La baisse a bien eu lieu, mais à prestations constantes : pour faire adopter l’électrique, il a fallu en offrir davantage, et le prix de revient a bel et bien augmenté.
Selon lui, les marges ont fondu : les constructeurs premium tournent autour de 3 %, quand ils visaient 8 à 12 % par le passé. Les chiffres publiés vont dans son sens. La marge d’exploitation de la division automobile de BMW est tombée à 3,6 % au premier semestre 2026, et le groupe ne vise plus que 1 à 3 % sur l’année, contre 4 à 6 % auparavant. Chez Mercedes-Benz, la rentabilité ajustée de la division voitures est de 4 % au deuxième trimestre. Porsche, qui dégageait 17 à 18 %, n’en est plus là : 7,8 % au premier semestre, pour une prévision annuelle de 5,5 à 7,5 %.
Volkswagen, dit-il, ne gagnerait plus qu’environ 500 euros par voiture produite. Le 18 septembre, le groupe a ramené sa prévision de rentabilité opérationnelle pour 2026 à « jusqu’à 1 % », contre 4 à 5,5 % auparavant, sous le poids d’environ 10 milliards d’euros de charges exceptionnelles.
Avec la remontée des taux d’intérêt, les entreprises ont de plus en plus de mal à se financer. « Même si de nombreuses causes exogènes se cumulent, la situation touche principalement les constructeurs et le marché européens, preuve que la mécanique réglementaire est en cause », estime-t-il. Il plaide pour une pause : que la règle ne bouge plus, pour laisser au marché le temps de s’adapter.
Tesla, le plus à l’aise
Dans ce paysage, Tesla tire son épingle du jeu. « Tesla reste le plus à l’aise dans cette situation », juge Nicolas Coriol. La marque connaît le marché chinois, et sa plateforme logicielle est à jour et très flexible.
La différence se joue sur l’architecture électronique, physique et logicielle. Chez les constructeurs historiques, chaque plateforme, voire chaque modèle, a longtemps eu la sienne. La faire évoluer était extrêmement compliqué et cher : il fallait revoir le cahier des charges de nombreux composants, gérer une diversité coûteuse sur les chaînes comme en après-vente, et former les équipes et les réseaux de réparation. « C’est la raison pour laquelle ils ont tous reculé devant l’obstacle, surtout que le marché ne semblait pas le nécessiter », résume-t-il.
Tesla, à l’inverse, est parti de zéro : il a pu installer d’emblée l’architecture électrique la plus performante et la plus évolutive, selon lui. Il fait ainsi évoluer ses voitures par des mises à jour à distance depuis des années.
Conduite autonome : une Europe attentiste
Sur la conduite autonome, Nicolas Coriol juge la position européenne très attentiste : on a l’impression de rattraper le temps perdu. Le fond du sujet, c’est la responsabilité : ce que l’on accepte, et ce que l’on n’accepte pas. Plutôt qu’un oui ou un non franc, l’Europe laisse les États se prononcer.
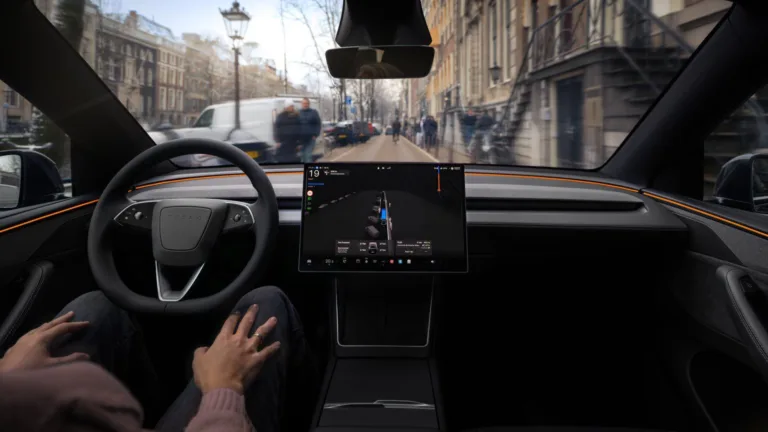
Les faits lui donnent raison. Le 10 avril 2026, l’autorité néerlandaise d’homologation, la RDW, a délivré une homologation européenne du FSD (Supervised) de Tesla, valable pour l’instant aux seuls Pays-Bas ; le conducteur reste responsable. À l’échelle européenne, la demande des Pays-Bas est toujours en discussion au sein du comité technique des véhicules à moteur. En France, le ministre Philippe Tabarot a estimé le 22 juillet que les garanties n’étaient « pas encore suffisantes pour une autorisation en l’état ».
Ailleurs, Mercedes a obtenu en Allemagne l’autorisation d’un stationnement automatisé de niveau 4 au parking de l’aéroport de Stuttgart, avec Bosch, et son Drive Pilot, de niveau 3, a été autorisé jusqu’à 95 km/h fin 2024. Pour Nicolas Coriol, l’Europe en reste au niveau 3, ou « 3+ », quand de nombreux taxis autonomes roulent déjà aux États-Unis et accumulent de l’expérience. Pour Tesla, dont le FSD (Supervised) roule déjà aux Pays-Bas, la suite se joue désormais à Bruxelles.
À lire aussi : Model 3 au prix d’une Clio ? Pourquoi les constructeurs européens ont déjà perdu la guerre.
Sources des marges : BMW Group (16 juin 2026) et rapport semestriel ; Mercedes-Benz (28 juillet 2026) ; Porsche (29 juillet 2026) ; Volkswagen (18 septembre 2026).
Propos recueillis par Armand Taieb.